Zee Business · 2026-07-13
सैलरी बढ़ते ही न उड़ाएं पैसा: पेंडिंग विशलिस्ट छोड़ें और एक्सपर्ट से जानें बढ़ी हुई इनकम को वेल्थ में बदलने का 'स्टेप-अप' फॉर्मूला
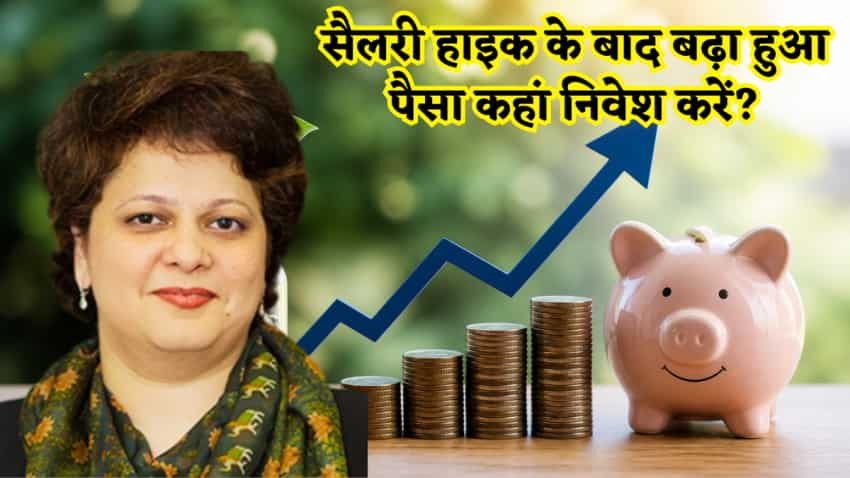
सैलरी बढ़ते ही अक्सर हम अपनी पेंडिंग विशलिस्ट पूरी करने में जुट जाते हैं, लेकिन क्या आपका बढ़ा हुआ पैसा वाकई सही जगह जा रहा है? हर साल सैलरी तो बढ़ती है, पर अगर आपकी सेविंग्स और इन्वेस्टमेंट्स नहीं बढ़ रहे, तो इसका मतलब है कि आप एक बड़ा मौका हाथ से जाने दे रहे हैं. ज़ी बिज़नेस के खास शो पैसों की पाठशाला में फाइनेंस एक्सपर्ट मृण अग्रवाल ने कहना है कि सैलरी हाइक मिलते ही सबसे पहले अपनी फाइनेंशियल लाइफ की कमियों को पहचानें, चाहे वो इमरजेंसी फंड बनाना हो, पुराने लोन चुकाना हो या फिर अपनी एसआईपी (SIP) की रकम बढ़ाना. आइए जानते हैं कि सैलरी बढ़ने पर आपको किन चीजों को प्राथमिकता देनी चाहिए ताकि आपका बढ़ा हुआ पैसा आपके भविष्य को और भी सुरक्षित बना सके.
हर साल लाखों लोगों की सैलरी बढ़ती है. लेकिन क्या सैलरी बढ़ने के साथ आपकी सेविंग्स और इन्वेस्टमेंट्स भी बढ़ते हैं या बढ़ा हुआ पैसा पता नहीं कहां चला जाता है. तो अगर इस बार आपकी सैलरी हक हुई है तो उसका सही इस्तेमाल कैसे करें? आज इसी पर मृण ने बात की.
एक्सपर्ट से सवाल किया गया कि सैलरी मिलते ही हमें सबसे पहला जो फाइनशियल डिसीजन है हमारा वो क्या होना चाहिए? बढ़ा हुआ जो पैसा है वो हमें खर्च करें, बचाएं, इन्वेस्ट करें?
हमें सबसे पहले तो यही लगता है जब सैलरी ह होती है कि जो भी चीजें हमें खरीदनी थी हम जाकर इसको खरीद लेते हैं. जो भी हमारी ख्वाहिशें थी कि यह बहुत दिनों से पेंडिंग था तो चलो इसके ऊपर स्पेंड कर लेते हैं.लेकिन एक फाइनेंसियल एडवाइजर के तौर पर मैं बोलूंगी कि बहुत जरूरी है कि जब हमारी सैलरी बढ़ती है तो सर्टेनली हमें सोचना है कि हम जो एक्स्ट्रा पैसे आ रहे हैं उसका सही इस्तेमाल कैसे कर सकते हैं.हमको सबसे पहले तो हमें देखना है कि अगर हम कंटिंजेंसीज इमरजेंसीज के लिए प्रिपयर्ड है क्योंकि अगर सोचिए कि हमारे पास अगर कल को कोई इमरजेंसी हुई और हमारे पास पैसे पैसे नहीं है तो फिर हम मतलब तो फिर हम कैसे मैनेज करेंगे?
यह भी पढ़ें: फिजिकल गोल्ड खरीदने की सोच रहे हैं तो रुकिए! एक्सपर्ट ने बताया क्यों सोना नहीं, 'स्किल्स' बनाएंगी आपको असली अमीर
एक्सपर्ट के हिसाब से हमको पहले देखना है कि हमारी जो फाइनेंशियल लाइफ है वहां कहां कमी है. असल में हमने कंटिंजेंसीज (आकस्मिकताओं) के लिए प्लान किया है कि नहीं. हमारे पास अगर बहुत सारे लोोंस हैं तो हमें लोन रीपेमेंट के बारे में सोचना चाहिए. प्रीपेमेंट के बारे में सोचना चाहिए.तो मतलब ये है कि जहां हमारे फाइनशियल लाइफ में कुछ मिसिंग है या फिर जिसमें हमें कुछ करने की जरूरत है उसके उस एरिया के ऊपर हमें फोकस करना पड़ेगा.
Mrin Agarwal से पैसों की पाठशाला में ये भी पूछा कि सेविंग करना जरूरी है,तो उसी में हम कहते हैं कि इमरजेंसी फंड भी जैसे आपने कहा जरूरी है. तो इसमें अगर मैं एसआईपी और इंश्योरेंस इन दोनों की भी बात यहां पर करूं तो सैलरी बढ़ने के बाद अगर एक एक्स अमाउंट की एसआईपी करती हूं तो क्या वो एसआईपी बढ़ाना भी जरूरी है? अगर मेरा इंश्योरेंस में एक एक्स कवर अभी है मेरा हेल्थ कवर तो क्या उसको भी बढ़ाना जरूरी है और तो अब अगर ये चीजें जरूरी है तो किस क्रम में मुझे इसे बढ़ाना चाहिए वो मुझे जानना है और इनको बढ़ाना जरूरी है या नहीं ये भी इफ यू कैन एक्सप्लेन?
इस पर एक्सपर्ट ने साफ साफ कहा कि इंश्योरेंस के जब हम बारे में बात करते हैं तो ये आपके फैमिली सिचुएशन के ऊपर डिपेंडेंट रहता है.क्या आपको हर साल रकम बढ़ाने की ज़रूरत है? यह इस बात पर निर्भर करता है कि आपके परिवार का साइज़ वही रहता है या बढ़ता है. दूसरा मेडिकल सिचुएशन ऑफ द फैमिली, आप खुद को और अपने परिवार को क्या बदलाव देते हैं. तो उस हिसाब से आपको देखना पड़ेगा.
आगे कहा है कि मान लें कि अगर आपके पास पहले से ही एक अच्छा कवर है तो आपको पढ़ाने की जरूरत नहीं है. बट सपोज ये ये अच्छा कवर बस आपके एंप्लयर के जरिए है देन यस यू माइट थिंक कि चलो मैं अपना खुद का भी एक इंडिविजुअली मैं कवर ले सकती हूं. क्योंकि आप पूरी तरह से एम्प्लॉयर पर निर्भर नहीं रहना चाहते हैं. तो आप जानते हैं, यह हर व्यक्ति की स्थिति पर बहुत ज़्यादा निर्भर करता है.
पैसा की पाठशाला के एक्सपर्ट्स ने कहा है कि जैसे-जैसे हमारी सैलरी बढ़ती है, हमें अपनी SIP की रकम ज़रूर बढ़ानी चाहिए. हमने शो में पहले भी इस बारे में बात की है, और कहा है कि अपनी फ़ाइनल कॉर्पस बढ़ाने के लिए पैसे बढ़ाना एक शानदार तरीका है. है ना? और यह करने का एक आसान तरीका है क्योंकि आपके पास पहले से ही इनकम आ रही है. इसलिए, मुझे पक्का लगता है कि सबसे अच्छा फ़ैसला जो आप कर सकते हैं, मेरा मतलब है, बेशक, बेसिक चीज़ों का ध्यान रखने के बाद, पैसे बढ़ाना है.
यह भी पढ़ें: SIP और गोल-बेस्ड इन्वेस्टिंग के बीच का अंतर समझें और ये क्यों जरूरी है? एक्सपर्ट ने बताया वेल्थ क्रिएशन का फॉर्मूला
इस पूरी बातचीत का निष्कर्ष यह है कि सैलरी में हुई बढ़ोत्तरी को सिर्फ खर्च करने का जरिया न मानें, बल्कि इसे अपनी वित्तीय मजबूती के लिए इस्तेमाल करें. सबसे पहले अपनी बुनियादी जरूरतों जैसे इमरजेंसी फंड और लोन रीपेमेंट (लोन चुकाने) पर ध्यान दें. इसके बाद अपनी फैमिली की स्थिति और मेडिकल जरूरतों को देखते हुए अपने इंश्योरेंस कवर को रिव्यू करें और केवल कंपनी के भरोसे न रहें. सबसे जरूरी बात, अपनी सैलरी के साथ-साथ 'स्टेप-अप एसआईपी' के जरिए निवेश की रकम जरूर बढ़ाएं, ताकि आप लंबे समय में एक बड़ा फंड तैयार कर सकें. सही फाइनेंशियल प्लानिंग ही आपकी बढ़ी हुई सैलरी का असली फायदा है.
हां, क्योंकि नौकरी बदलने या छूटने पर कंपनी का कवर खत्म हो जाता है. पर्सनल कवर हमेशा साथ रहता है.
अगर कर्ज पर ब्याज ज्यादा है (जैसे क्रेडिट कार्ड या पर्सनल लोन), तो पहले उसे चुकाना ज्यादा फायदेमंद है.
अपनी कम से कम 6 महीने की सैलरी या खर्च के बराबर रकम हमेशा अलग इमरजेंसी फंड में रखें.
कोशिश करें कि बढ़ी हुई सैलरी का 50% निवेश में जाए और बाकी से आप अपनी जरूरतें या शौक पूरे करें.
Original article on Zee Business: https://www.zeebiz.com/hindi/personal-finance/salary-hike-step-up-investing-formula-wealth-creation-step-up-sip-strategy-expert-tips-259189